Deutsche Bank und Ant Digital sichern agentische Zahlungen ab
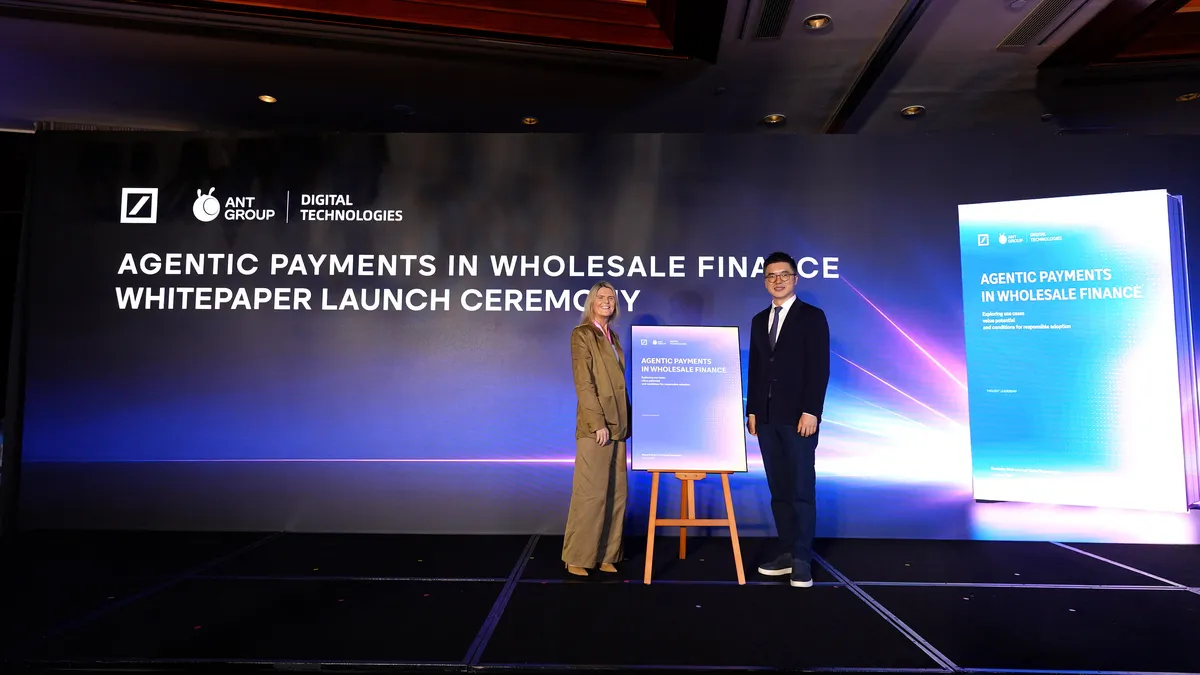
Deutsche Bank und Ant Digital Technologies haben ein gemeinsames Whitepaper veröffentlicht, das untersucht, wie KI-Agenten Aufgaben im Treasury, bei grenzüberschreitenden Zahlungen und in der Handelsfinanzierung übernehmen könnten. Der Bericht schlägt eine „begrenzte agentische Ausführung“ sowie Governance-Kontrollen vor, die Finanzaktionen sicher, autorisiert und nachvollziehbar halten sollen.
- Deutsche Bank und Ant Digital Technologies haben ein gemeinsames Whitepaper zu agentischen Zahlungen veröffentlicht.
- Der Bericht behandelt Treasury, grenzüberschreitende Zahlungen und Handelsfinanzierung.
- Er empfiehlt eine begrenzte agentische Ausführung statt uneingeschränkter Autonomie.
- Zu den wichtigsten Schutzvorkehrungen gehören widerrufbare Befugnisse, Identitätsbindung und KYA-Verifizierung.
- Anvita Flow wird als Fallstudie für die Umsetzung vorgestellt.
Eine Roadmap für die institutionelle Finanzwirtschaft
Das unter dem Titel Agentic Payments in Wholesale Finance veröffentlichte Whitepaper untersucht das Potenzial von KI-Agenten, Ziele zu interpretieren, Alternativen zu bewerten und Aktionen im institutionellen Finanzgeschäft auszuführen. Außerdem widmet es sich einer zentralen Frage für Finanzinstitute im Großkundengeschäft: Wie viel Entscheidungsbefugnis sollte an einen Agenten delegiert werden, und wie lassen sich seine Entscheidungen sicher, kontrolliert und vollständig nachvollziehbar halten?
Sabih Behzad, Head of Digital Assets and Currencies Transformation bei Deutsche Bank, erklärte im Vorwort des Berichts: „Der potenzielle Nutzen liegt nicht allein darin, Zahlungen automatisch auszuführen, sondern auch darin, die Art und Weise zu verbessern, wie diese Entscheidungen getroffen, koordiniert und kontrolliert werden.“ Zhuoqun Bian, President von Ant Digital Technologies, sprach sich für einen sicherheitsorientierten Ansatz aus, der auf überprüfbarer Identität, klaren Befugnissen und einer Trennung von Entscheidungsfindung, Kontrolle und Ausführung beruht.
Drei Bereiche für agentische Zahlungsprozesse
Das Papier nennt Treasury und Liquiditätsmanagement, die Orchestrierung grenzüberschreitender Zahlungen sowie die Handelsfinanzierung als Bereiche, in denen agentische Zahlungen operative Effizienz und strategischen Mehrwert schaffen könnten.
- Treasury und Liquiditätsmanagement: Agenten könnten Liquiditätsengpässe und -überschüsse prognostizieren, Reaktionen bewerten und regelkonforme Maßnahmen ausführen, darunter interne Mitteltransfers, Investitionen, externe Finanzierungen und Devisengeschäfte.
- Orchestrierung grenzüberschreitender Zahlungen: Agenten könnten Wechselkurse, Zahlungswege und den Ausführungszeitpunkt bewerten, um Transaktionskosten, Geschwindigkeit, Verfügbarkeit, regulatorische Konformität und Abwicklungsrisiken abzuwägen.
- Handelsfinanzierung: Agenten könnten Handelsdokumente interpretieren, Unstimmigkeiten erkennen, die Bearbeitung von Ausnahmefällen koordinieren und Finanzierungs- oder Zahlungsanweisungen erstellen, sobald die relevanten Bedingungen und Genehmigungen vorliegen.
Diese Anwendungen würden Agenten Rollen in komplexen Finanzprozessen übertragen. Der Bericht weist jedoch auch auf die Herausforderungen für Governance, Verantwortlichkeit und Risikomanagement hin, die mit größerer Autonomie entstehen.
Trennung von Entscheidungsfindung und Transaktionsabwicklung
Statt uneingeschränkte Autonomie zu empfehlen, plädiert das Whitepaper für eine „begrenzte agentische Ausführung“. Es greift dabei auf eine vom Internationalen Währungsfonds vorgeschlagene Referenzarchitektur mit drei Ebenen zurück: eine Intent-and-Orchestration-Ebene für anpassungsfähige Entscheidungsfindung und die Koordination von Arbeitsabläufen, eine Control-and-Authorisation-Ebene für deterministische Regeln und vordefinierte Grenzen sowie eine Settlement-Ebene für die abschließende Transaktionsausführung.
Die Architektur trennt die KI-gestützte Entscheidungsfindung bewusst von der Ausführung von Finanztransaktionen. Zu den im Bericht beschriebenen Schutzvorkehrungen gehören ausdrücklich festgelegte, begrenzte und widerrufbare Autorisierungsgrenzen, eine robuste Identitätsbindung für Agenten sowie umfassende Verifizierungsprotokolle nach dem Prinzip „Know Your Agent“ (KYA).
Anvita Flow von Ant Digital Technologies wird als Fallstudie für die Umsetzung vorgestellt. Die Plattform zeigt, wie Finanzinstitute komplexe Zahlungsprozesse in realen Betriebsumgebungen orchestrieren und gleichzeitig die Kontrolle über Befugnisse und Ausführung der Agenten behalten können. Das vollständige Whitepaper ist auf den offiziellen Websites von Deutsche Bank und Ant Digital Technologies verfügbar. Es bietet Instituten einen Rahmen, um die Einführung agentischer Zahlungen zu bewerten, ohne Agenten die uneingeschränkte Kontrolle zu überlassen.